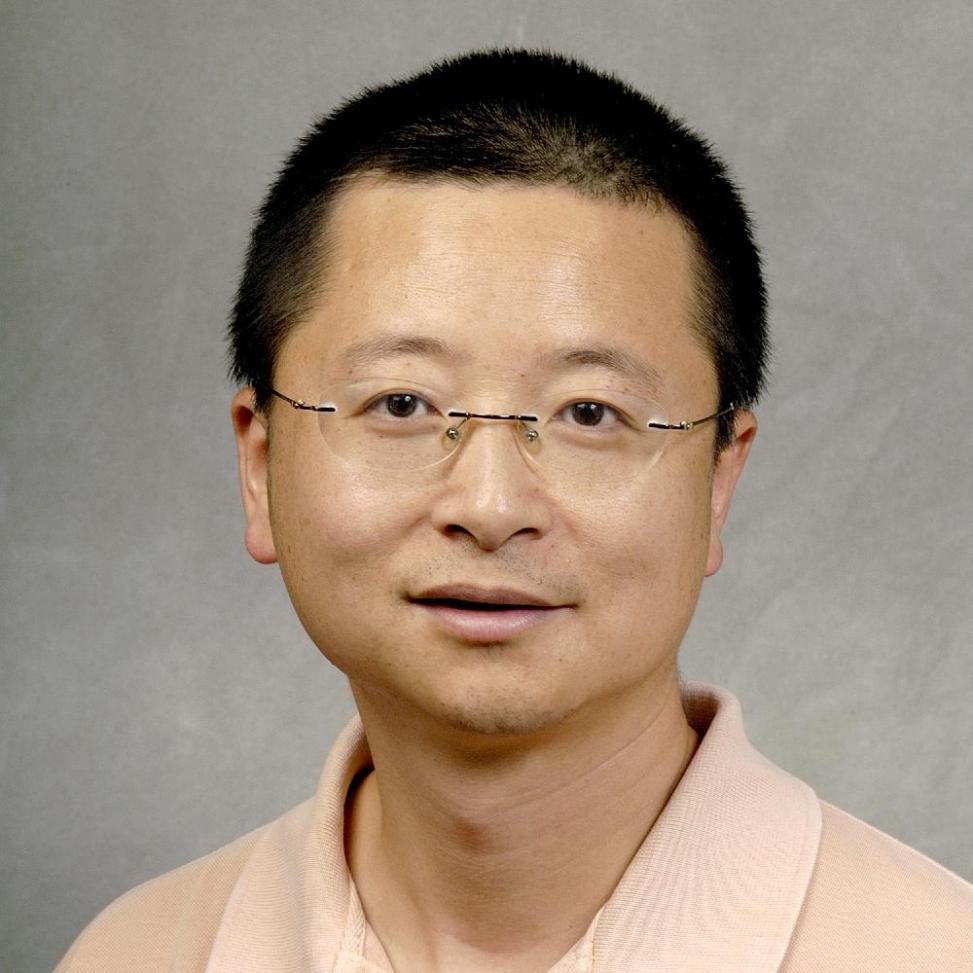
演讲人:Tong Yao姚彤(爱荷华大学 金融学教授)
时 间:2026年11月6日(周五)12:00-13:00
地 点:同济大厦A楼403教室
同步:#腾讯会议:402803862
会议密码:262914
链接:https://meeting.tencent.com/dm/tYxeQ1n1xU9L
摘要:本文记录了一个新发现:基于财务报表变量度量的基本面波动率能够负向预测股票收益,且这一效应具有显著的普遍性(在大量代表经营投入的会计变量中均存在)和持续性(对未来至少两年的收益具有预测能力)。基于基本面波动率构建的价值加权多空组合可获得每月0.93%的显著正收益,并且在包括Fama-French五因子模型和q因子模型在内的多种因子模型下均具有显著的alpha。我们借助一个简单的基于生产的资产定价模型来解释这一“高波动、低收益”现象:在模型中,由于投入的边际回报递减,经营波动率越高的企业,其预期盈利能力和预期股票收益越低。进一步的实证分析验证了模型的核心预测:基本面波动率对股票收益的影响主要通过盈利能力渠道实现;并且对于经营中边际回报递减更为严重的企业,基本面波动率对盈利能力和股票收益的影响更强。
个人简介:
姚彤现任美国爱荷华大学蒂皮商学院金融学教授。他于1991年获复旦大学国际经济学学士学位,2001年获波士顿学院金融学博士学位。加入爱荷华大学之前,他曾任教于亚利桑那大学Eller管理学院;2018—2019年曾任美国证券交易委员会(SEC)访问金融经济学家。他的研究领域主要包括资产定价、市场异象,以及共同基金、养老金和保险公司等机构投资者的投资管理。其研究成果发表于《Journal of Financial Economics》《Review of Financial Studies》《Management Science》《Journal of Financial and Quantitative Analysis》《Journal of Accounting Research》《Review of Asset Pricing Studies》等国际权威期刊。他曾担任《Financial Review》和《China Accounting and Finance Review》编委,并曾在中国投资有限责任公司、Numeric Investors、交通银行等机构任职或提供咨询服务。他曾获《Financial Review》最佳论文奖、蒂皮商学院研究影响力奖以及INQUIRE Europe年度研究奖一等奖等荣誉。


